Tendencias
Del reporte al dato confiable: el desafío de medir y verificar la sostenibilidad
La calidad y verificación de información ambiental, social y económica empiezan a ocupar un lugar central en las empresas frente a las nuevas regulaciones. Cómo abordarlas
Por: Gabriela Arias mail
Durante años, los reportes de sostenibilidad funcionaron como una herramienta para comunicar los avances y compromisos de las empresas en materia ambiental, social y económica. Pero el crecimiento de los estándares, las nuevas regulaciones y la demanda de información por parte de inversores están modificando ese escenario: ya no alcanza con publicar datos, es necesario poder demostrar cómo fueron obtenidos, quién los controla y qué decisiones permiten tomar.
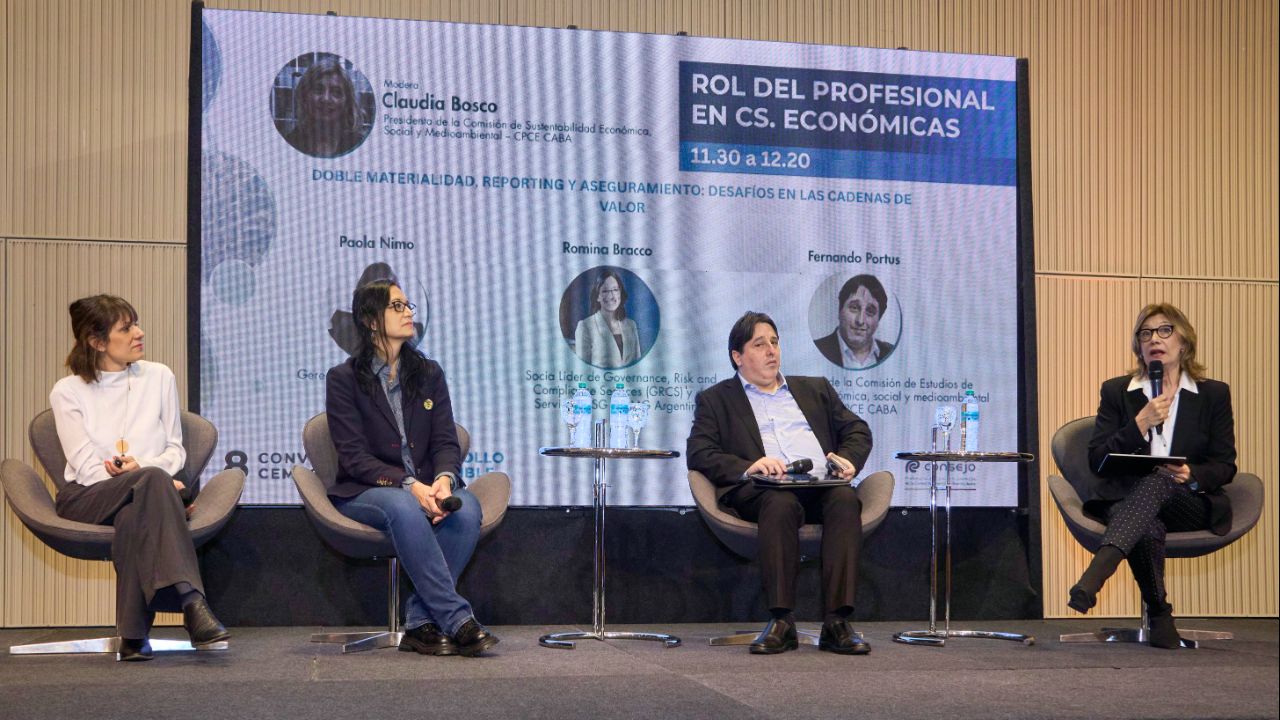
Así lo señalaron Paola Nimo (gerente de Sustentabilidad de Natura Cono Sur), Romina Bracco (socia líder de Governance, Risk and Compliance Services (GRCS) y de Servicios ESG de KPMG Argentina) y Fernando Portus (vicepresidente de la Comisión de Estudios de Sustentabilidad del Consejo Profesional de Ciencias Económicas de la Ciudad de Buenos Aires). Los tres plantearon este desafío durante el panel “Doble materialidad, reporting y aseguramiento: desafíos en las cadenas de valor” que se realizó durante la 8° Convención Cemas.
Los especialistas indicaron que la información de sostenibilidad está dejando de ser un documento aislado para integrarse progresivamente a la gestión de las compañías. Esto implica involucrar a distintas áreas de la organización y, al mismo tiempo, establecer mecanismos que permitan garantizar que los datos sean consistentes, comparables y verificables.
De la comunicación a la gestión
Cuando una compañía declara que elabora un reporte de sostenibilidad bajo determinados estándares, esa decisión implica asumir condiciones sobre la calidad de la información. Entre ellas aparecen la exhaustividad, claridad, accesibilidad, verificabilidad y posibilidad de comparación con períodos anteriores.
Este último punto resulta especialmente relevante. Si una empresa modifica una metodología, cambia los criterios de medición o deja de presentar una serie histórica, el usuario puede perder la posibilidad de determinar si la situación de la organización efectivamente mejoró o empeoró.
En ese sentido, el estándar GRI (Global Reporting Initiative) aparece como una referencia consolidada para reportar los impactos de las organizaciones desde una mirada de materialidad de impacto. Su objetivo es ofrecer información sobre los efectos sociales, ambientales y económicos de las entidades y sobre la manera en que son gestionados.
Pero el escenario se amplió con la aparición del ISSB (Consejo Internacional de Normas de Sostenibilidad) y de las normas NIIF S1 y S2 (enfocadas en requisitos generales y clima), emitidas en 2023, que incorporan una mirada orientada a los inversores y buscan que puedan comprender cómo los riesgos y oportunidades vinculados con la sostenibilidad y el cambio climático pueden afectar la resiliencia, la estrategia y las perspectivas de una organización.
La consecuencia es que la sostenibilidad deja de quedar circunscripta a un área específica. La alta dirección tiene un papel creciente en la identificación y gestión de estos riesgos y oportunidades, que deben integrarse a los sistemas generales de gestión de riesgos de las empresas.
Qué significa que un dato sea material
La discusión también cambia cuando se habla de materialidad. No se trata de elaborar un listado universal de indicadores que todas las compañías deban reportar, sino de identificar aquellos temas que pueden tener una incidencia relevante sobre la organización y sobre las decisiones de quienes utilizan la información.
Un ejemplo permite dimensionarlo: una empresa podría adquirir una planta ubicada en una zona de estrés hídrico y con un elevado consumo de agua. Si ese factor no se identifica ni se incorpora al análisis, puede afectar la evaluación económica del activo y las decisiones vinculadas con esa inversión.
La información, entonces, debe concentrarse en aquello que resulta relevante para cada organización, su sector y su modelo de negocio. En el caso de las normas S1 y S2, el análisis de materialidad se vincula especialmente con la industria y con los temas que pueden afectar los flujos de fondos, el acceso al financiamiento o las perspectivas de la compañía.
El desafío es que esta información debería alcanzar progresivamente niveles de calidad comparables con los datos financieros. Así ocurre en países donde se aplican estos estándares.
Los especialistas de las diferentes empresas e instituciones señalaron que en Argentina la adopción de estas normas todavía no es obligatoria, aunque otros países de América latina están avanzando en esa dirección. Por eso, para las compañías, anticiparse implica resolver antes una cuestión básica: cómo generar información confiable.
En paralelo, la Comisión Nacional de Valores incorporó en 2026 nuevas exigencias dentro de su régimen informativo periódico. La Resolución General 1115/2026 establece que las entidades comprendidas en el régimen de oferta pública deben incluir en su memoria anual información sobre su política ambiental o de sustentabilidad y, cuando corresponda, sus principales indicadores de desempeño en la materia.
El dato no aparece solo
En la práctica, la generación de indicadores de sostenibilidad puede ser mucho más compleja de lo que refleja un reporte terminado. Los equipos dedicados a estos temas suelen ser chicos y deben trabajar con información que se encuentra dispersa en diferentes sectores de la organización. El consumo de agua, las emisiones o los residuos, por ejemplo, pueden involucrar distintas plantas, depósitos y áreas operativas.
La sostenibilidad, por definición, atraviesa a toda la organización. Por eso, para establecer un objetivo de mejora primero es necesario saber cuál es la situación de partida y contar con mediciones consistentes.
“¿Es confiable el dato?” se convierte así en una pregunta central. No alcanza con que exista un número en una planilla. Es necesario conocer cómo se obtuvo, qué fórmula se utilizó, qué unidad de medida corresponde, quién es responsable de cargarlo y quién debe controlarlo. Un error aparentemente pequeño —como utilizar una unidad de medida diferente o incorporar un cero de más— puede alterar el resultado final.
Por eso, uno de los conceptos que comenzó a ganar peso es el de gobernanza del dato. Implica establecer controles desde la captura hasta la validación y consolidación de la información, definir responsabilidades y asegurar que los datos estén disponibles en el momento en que deben utilizarse.
Porque el reporte, según se planteó durante el panel, es una herramienta de rendición de cuentas, pero también debe servir para gestionar riesgos y oportunidades, reducir impactos negativos y potenciar los positivos.
El riesgo de comprometerse con una línea de base débil
La calidad de los datos también tiene una dimensión reputacional. Si una compañía establece como objetivo reducir determinado indicador, pero la línea de base sobre la cual construyó ese compromiso no es confiable, todo el objetivo queda condicionado. El problema puede aparecer más adelante, cuando los datos sean revisados y la organización tenga que explicar por qué el resultado informado no era correcto.
Para Portus, la cuestión se vincula directamente con la necesidad de contar con información que pueda ser respaldada frente al mercado. Un dato publicado puede haber sido elaborado con la mejor intención, pero si no existe evidencia suficiente para sostenerlo, pierde valor para quien debe utilizarlo.
La comparación con la información financiera resulta inevitable. Mientras los estados contables cuentan con mecanismos de auditoría y verificación, durante mucho tiempo los datos de sostenibilidad circularon con niveles diferentes de control. El aseguramiento independiente busca cerrar esa brecha.
Cuando entra un tercero a verificar
La auditoría externa consiste en la revisión independiente de la información reportada. Para Portus, su importancia está relacionada con la posibilidad de que un tercero pueda revisar los procesos y evidencias detrás de los indicadores y determinar si la información presentada puede ser considerada confiable.
A medida que una empresa desarrolla sus sistemas de medición, formaliza procedimientos, incorpora controles y adquiere experiencia en la elaboración de sus indicadores, puede avanzar hacia mayores niveles de aseguramiento.
El objetivo no es solamente proteger el reporte, sino reducir la asimetría entre la información financiera auditada y aquella vinculada con sostenibilidad que un inversor, un cliente u otro grupo de interés utiliza para tomar decisiones.
“Yo invierto” es, en definitiva, la pregunta que atraviesa esta discusión. Si quien toma una decisión económica dispone de información financiera sometida a controles y, al mismo tiempo, de datos ambientales o sociales que no fueron verificados, existe una diferencia en la calidad de las evidencias disponibles.
Una nueva agenda para las empresas
El avance de los estándares y de las regulaciones empuja a las organizaciones hacia una transformación que excede la elaboración anual de un reporte. El desafío empieza mucho antes: definir qué información es relevante, establecer cómo se mide, asegurar que exista evidencia, determinar quién es responsable, controlar el proceso y conseguir que el dato esté disponible cuando la dirección necesita utilizarlo.
En ese proceso también aparece un espacio creciente para los profesionales de las ciencias económicas, especialmente en áreas vinculadas con control interno, administración, contraloría y auditoría. La necesidad de integrar la información de sostenibilidad a los procesos de gestión y reporting financiero demanda capacidades que históricamente estuvieron asociadas a la información económica y contable.
El resultado es un cambio de perspectiva: la sostenibilidad ya no se limita a demostrar qué hizo una empresa, sino que empieza a exigir que pueda explicar cómo lo midió, con qué evidencia y qué decisiones tomó a partir de esos datos.